
Українцям загрожує штраф за перекази на картку: коли податкова може зацікавитися рахунком
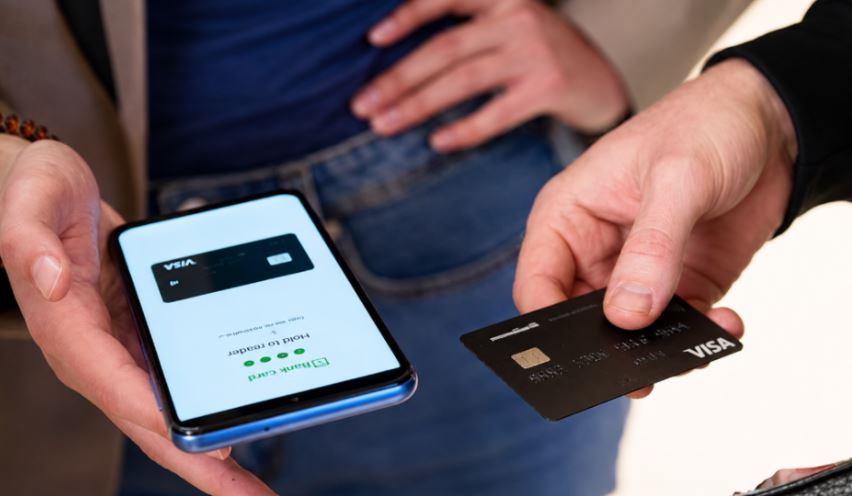
Податкова служба України може донарахувати податки та штрафи за регулярні надходження на особисту картку, якщо доведе, що це систематичний прихований дохід від продажу товарів чи послуг без реєстрації ФОП.
Про це пише «Судово-юридична газета».
Насправді в Україні немає окремого податку на перекази. Однак у певних випадках податкова справді може зацікавитися великими або регулярними надходженнями на картку та донарахувати податки. Все залежить не від самого факту переказу, а від походження коштів та їхнього характеру.
Чи оподатковуються всі надходження на картку
Сам факт зарахування коштів на банківську картку не означає автоматичного виникнення податкового зобов’язання. Податкове законодавство виходить із принципу, що оподатковується саме дохід фізичної особи. Якщо кошти не є доходом або з них уже були сплачені податки, повторного оподаткування не відбувається.
Згідно з ПКУ оподаткуванню не підлягають:
– суми державної та соціальної матеріальної допомоги, державної допомоги, компенсацій, вартості соціальних послуг та реабілітаційної допомоги
– грошові компенсації особам з інвалідністю, допомога на дітей з інвалідністю при реалізації індивідуальних програм реабілітації
– інші виплати та страхові суми, які отримуються з бюджетів або фондів загальнообов’язкового державного соціального страхування.
Читати ще: В Україні можуть встановити нові ліміти на перекази: у НБУ пояснили свою позицію
Проте ризики податкових донарахувань виникають у випадках, коли надходження на банківські рахунки фізичної особи мають ознаки систематичного доходу, але не відображаються у податковій звітності та не оподатковуються у встановленому порядку.
Об’єктом оподаткування є всі доходи фізичної особи, з яких має сплачуватися податок.
Крім того, подарунки та грошова допомога також можуть вважатися доходом, і їх оподаткування залежить від того, хто саме є дарувальником та за яких умов отримані кошти.
Чи має податкова доступ до банківських рахунків
Інформація про рух коштів на банківських рахунках є банківською таємницею відповідно до ст. 60 Закону України «Про банки і банківську діяльність». Податкові органи не мають автоматичного доступу до рахунків фізичних осіб.
Водночас банки зобов’язані здійснювати фінансовий моніторинг відповідно до Закону України № 361-IX «Про запобігання та протидію легалізації доходів, одержаних злочинним шляхом». У разі виявлення підозрілих фінансових операцій банк має право та обов’язок проводити перевірку клієнта, запитувати документи щодо походження коштів, а також повідомляти уповноважені органи.
Доступ до інформації про рахунки може бути наданий податковим органам лише у випадках та порядку, визначених законом, зокрема в межах податкової перевірки або за рішенням суду.
Підписуйтесь на наш Telegram-канал, аби першими дізнаватись найактуальніші новини Волині, України та світу
Про це пише «Судово-юридична газета».
Насправді в Україні немає окремого податку на перекази. Однак у певних випадках податкова справді може зацікавитися великими або регулярними надходженнями на картку та донарахувати податки. Все залежить не від самого факту переказу, а від походження коштів та їхнього характеру.
Чи оподатковуються всі надходження на картку
Сам факт зарахування коштів на банківську картку не означає автоматичного виникнення податкового зобов’язання. Податкове законодавство виходить із принципу, що оподатковується саме дохід фізичної особи. Якщо кошти не є доходом або з них уже були сплачені податки, повторного оподаткування не відбувається.
Згідно з ПКУ оподаткуванню не підлягають:
– суми державної та соціальної матеріальної допомоги, державної допомоги, компенсацій, вартості соціальних послуг та реабілітаційної допомоги
– грошові компенсації особам з інвалідністю, допомога на дітей з інвалідністю при реалізації індивідуальних програм реабілітації
– інші виплати та страхові суми, які отримуються з бюджетів або фондів загальнообов’язкового державного соціального страхування.
Читати ще: В Україні можуть встановити нові ліміти на перекази: у НБУ пояснили свою позицію
Проте ризики податкових донарахувань виникають у випадках, коли надходження на банківські рахунки фізичної особи мають ознаки систематичного доходу, але не відображаються у податковій звітності та не оподатковуються у встановленому порядку.
Об’єктом оподаткування є всі доходи фізичної особи, з яких має сплачуватися податок.
Крім того, подарунки та грошова допомога також можуть вважатися доходом, і їх оподаткування залежить від того, хто саме є дарувальником та за яких умов отримані кошти.
Чи має податкова доступ до банківських рахунків
Інформація про рух коштів на банківських рахунках є банківською таємницею відповідно до ст. 60 Закону України «Про банки і банківську діяльність». Податкові органи не мають автоматичного доступу до рахунків фізичних осіб.
Водночас банки зобов’язані здійснювати фінансовий моніторинг відповідно до Закону України № 361-IX «Про запобігання та протидію легалізації доходів, одержаних злочинним шляхом». У разі виявлення підозрілих фінансових операцій банк має право та обов’язок проводити перевірку клієнта, запитувати документи щодо походження коштів, а також повідомляти уповноважені органи.
Доступ до інформації про рахунки може бути наданий податковим органам лише у випадках та порядку, визначених законом, зокрема в межах податкової перевірки або за рішенням суду.
Знайшли помилку? Виділіть текст і натисніть
Підписуйтесь на наш Telegram-канал, аби першими дізнаватись найактуальніші новини Волині, України та світу

Коментарів: 0
Норвегія виділить $9 мільярдів на підтримку України
Сьогодні 21:48
Сьогодні 21:48
Українцям загрожує штраф за перекази на картку: коли податкова може зацікавитися рахунком
Сьогодні 21:17
Сьогодні 21:17
85 років роботи з молоддю: Волинський обласний центр національно-патріотичного виховання відзначив ювілей
Сьогодні 20:39
Сьогодні 20:39

У Луцьку відкрили Дитячу академію першої допомоги
Сьогодні 19:22
Сьогодні 19:22
.jpg)
.jpg)


Додати коментар:
УВАГА! Користувач www.volynnews.com має розуміти, що коментування на сайті створені аж ніяк не для політичного піару чи антипіару, зведення особистих рахунків, комерційної реклами, образ, безпідставних звинувачень та інших некоректних і негідних речей. Утім коментарі – це не редакційні матеріали, не мають попередньої модерації, суб’єктивні повідомлення і можуть містити недостовірну інформацію.